La Lettre de Coopéré

Les chiffres clés du marché vu par Coopéré.

Analyse de septembre 2026 comparée à septembre 2025.

Une surprise qui n'en est pas une : l'activité progresse, mais elle côute plus cher et grève les trésoreries.

Le mois de septembre a débuté très fortement pour s'effondrer en troisième et quatrième semaine, avec toutefois un rebond à la fin du mois. Le phénomène est classique pour une rentrée mais il a cependant été fortement accentué cette année, avec une activité très ralentie sur la deuxième partie du mois.

Dans un contexte de grande anxiété et de sentiment d'inquiétude, les chiffres d'affaires à périmètre égal sont étonnamment bien contenus, et même inattendus :

+7,5 %

Activité générale

L'activité générale des sociétaires Panélistes s'explique par la combinaison d'une fréquentation en hausse (+4,9 %) et d'un panier moyen supérieur (+2,5 %). Cette dynamique globale est particulièrement tirée par le secteur de la revente, dont la performance remarquable (+11,6 %) reflète les nouveaux arbitrages d'achat des consommateurs.

La suite de cette analyse est réservée aux sociétaires Coopéré.

Se connecter pour lire la suite

Les salons mixtes

+8,5 % CA

La surperformance des salons mixtes repose sur une dynamique globale positive, combinant une hausse des visites (+6,1 %) et une augmentation du panier moyen (+2,3 %). Cette croissance est avant tout portée par le pôle revente (+12,2 %), véritable moteur de la progression du chiffre d'affaires (+8,5 %). Ceci reflète les nouveaux arbitrages des consommateurs sur la qualité professionnelle.

Les salons à tendance femme

-1,9 % CA

Les salons à tendance femme accusent un repli de leur chiffre d'affaires, principalement entraîné par une baisse marquée de la fréquentation (-2,6 %). La hausse de la revente (+5,8 %) et la stagnation du ticket moyen (+0,7 %) ne suffisent pas à compenser la perte de clientèle sur cette période.

Les salons hommes

-1,3 % CA

Les salons hommes enregistrent un recul de leur chiffre d'affaires, sous l'effet d'une forte chute de la fréquentation (-9,1 %). Ce décrochage du flux de clients est néanmoins partiellement atténué par une forte hausse du ticket moyen (+8,6 %), portée en partie par la dynamique des ventes de produits (+6,4 %).

Cependant, pour bien analyser ces données, ramenées à la Personne active, on est tout juste à l'équilibre (+0,7 %) ce qui signifie que l'activité a été obtenue avec plus d'actifs à nombre de salons identiques.

On retiendra que l'activité de septembre a été réalisée avec un coût salarial plus élevé. Et à cela s'ajoutent des charges nouvelles qui viennent augmenter la détérioration de la rentabilité que le CA pourrait amener :

Coût social supérieur (Cf ce qui précède)
Augmentation des prestations des logiciels et des plateformes de RDV
Apparition d'un coût nouveau avec la plateforme obligatoire pour la facturation électronique
Hausse des coûts de fonctionnement (énergie, eau, consommables +18 %)

Conséquences directes : si l'activité connaît une belle hausse, l'augmentation des charges impacte très lourdement les trésoreries et la rentabilité.

Que faire ?

Primo : Déconnecter le chiffre d'affaires du seul « temps de prestation de base » et raisonner en pourcentage d'occupation de la capacité du salon et de son coût global pour fixer les tarifs.

Deuxio : S'appuyer sur une fréquentation qui résiste pour améliorer l'expérience client avec des services nouveaux et des produits qui feront pencher l'arbitrage du consommateur en votre faveur (cf. étude approfondie ci-après). Pensez bien-être, naturalité, hair et headspa, patines, etc. Gagnez ainsi des nouveaux clients. En effet, le service coloration classique est en fort recul. Les consommateurs attendent du renouveau et une promesse plus professionnelle.

Tertio : Ne pas négliger la revente qui est le meilleur moyen de reconstituer de la trésorerie avec une offre crédible et un crédit fournisseur bien négocié pour une bonne gestion des stocks. Préférez des produits qui vous assurent la fidélisation par leur qualité et les valeurs qu'ils véhiculent.

Pour mieux comprendre.

Septembre est traditionnellement un mois critique car il cumule le stress des rentrées scolaires, la reprise professionnelle et l'annonce des taxes fiscales à venir. Cette année, le contexte a augmenté dans des proportions encore jamais vues avec l'anxiété des consommateurs : le dérèglement climatique est devenu bien réel avec la canicule et les incendies, chacun peut être touché, plus personne n'est protégé.

Les conflits aussi nous touchent désormais directement :

  • Le prix de l'énergie s'envole.
  • La dette doit être réglée et nos gouvernants sont incapables d'imaginer autre chose que plus de pression fiscale, alors que nous sommes déjà le pays le plus taxé au monde.
  • La capacité industrielle n'est plus celle d'un pays majeur et donc nos espoirs de redressement sont réduits à néant.

Le ressenti est plus fort que la réalité, il y a un effet de surinterprétation dû à la défiance, notamment vis-à-vis des médias dont l'objectivité n'est plus reconnue. Quand le gasoil est à 2,50 euros les médias annoncent 3,00 euros ; quand notre Président parle d'attaques russes prochaines en Europe, son propre entourage dément ; les réseaux sociaux sont abreuvés, paraît-il, par plus de 50 % de fake news montées par des puissances hostiles : autant de facteurs environnants qui cultivent l'obscurantisme et provoquent la désorientation.

Résultat : le consommateur ne réagit pas par rapport à la réalité mais par rapport à ce qu'il en perçoit. La vérité n'est plus la réalité. Le moral économique mesuré à l'indicateur de confiance est au plus bas avec un indice de 87 (la moyenne étant de 100). La persistance de la perception de l'inflation : selon l'étude ELABE, 82 % des Français déclarent devoir « se serrer la ceinture », et 65 % estiment que leur pouvoir d'achat s'est dégradé.

L'arbitrage systématique : les dépenses contraintes (logement, énergie, alimentation) étranglent le reste à vivre. Les postes d'arbitrage immédiats sont l'habillement, les loisirs et certains soins personnels hors routine fondamentale.

Le « Smart Shopping » & la quête d'efficacité : essor des achats malins (soldes, promotions, parapharmacies, reconditionné/seconde main). Le consommateur ne renonce pas nécessairement, mais exige le meilleur rapport résultat/prix.

Exigence de sincérité et d'authenticité : selon Kantar Media (étude TGI), face au grand nombre d'offres et d'influenceurs sur les réseaux sociaux, 27 % des internautes exigent avant tout de l'honnêteté et de la sincérité dans les recommandations d'achat.

  • La « Skinification » (hybridation soin/maquillage) : les Françaises délaissent le maquillage couvrant traditionnel (chute des rouges à lèvres et fonds de teint lourds) au profit de produits hybrides : crèmes teintées, sérums teintés et soins intégrant des protections solaires (45 % des nouveautés intègrent un SPF 30+).
  • Le boom du circuit parapharmacie : la pharmacie/parapharmacie est le circuit qui progresse le plus (+16 % selon Kantar). Il rassure par son positionnement dermo-cosmétique, scientifique et médicalisé.
  • La naturalité exigeante : la cosmétique naturelle progresse de +8,1 % par an, surclassant la cosmétique synthétique (+5,2 %).

Les réseaux de soins professionnels subissent de plein fouet les arbitrages des ménages, ce qui transforme la fréquentation des salons et instituts.

Le secteur de la coiffure

  • Comportement féminin : les clientes espacent les prestations techniques coûteuses (balayages, ombrés) et privilégient la coupe ou le soin rapide.
  • Comportement masculin : la fréquentation en salon traditionnel s'érode à tout juste 2 visites par an. L'homme arbitre vers des espaces spécifiques qui lui sont dédiés (soit des barbiers spécialisés soit des salons mixtes qui ont su se réinventer).Les concepts affirmés sont aujourd'hui ce qu' attendent les hommes.
  • Polarisation du marché :
    1. Côté bas de gamme / ultra pragmatique : succès du low cost et de la coiffure à domicile pour des raisons tarifaires.
    2. Côté haut de gamme / expérience : essor des prestations « bien-être » à forte valeur ajoutée (Head Spa japonais, soins profonds au botox capillaire) où la cliente vient chercher un moment de lâcher-prise qu'elle ne peut pas reproduire chez elle.

Le secteur de l'esthétique et des instituts

  • Recul de l'esthétique traditionnelle : les prestations basiques (épilation à la cire tiède, nettoyages de peau classiques) sont très fortement concurrencées par le DIY (épilateurs à lumière pulsée à domicile, kits d'onglerie maison).
  • Mutation vers le « Médi-esthétique » : pour continuer à attirer la clientèle, les instituts de beauté se réinventent grâce aux technologies à résultats visibles immédiats :
    1. Soins visage technologiques (type Hydrafacial, peeling dermatologique, photomodulation LED).
    2. Épilation définitive au laser / IPL et remodelage corporel.
  • Comportement des clients : prêts à payer un prix par séance plus élevé, mais à condition d'obtenir un résultat mesurable et quasi-médicalisé. La fréquence de déplacement diminue, mais la valeur par acte augmente.

Source : PANEL VISION CONNECT de COOPERE - septembre 2026 | INSEE (Institut National de la Statistique et des Études Économiques) - Enquête mensuelle de conjoncture auprès des ménages (indicateur de confiance) et répertoire SIRENE (démographie des entreprises de la coiffure) | ELABE - Baromètre de la conjoncture économique et études sur la perception du pouvoir d'achat et les arbitrages budgétaires des Français | Kantar / Kantar Media - Panel consommateurs TGI (Target Group Index) et Observatoire des circuits de distribution de la beauté (croissance de la parapharmacie, usages Gen Z/Alpha, comportements masculins) | FEBEA (Fédération des Entreprises de la Beauté) - Chiffres clés et bilan économique du secteur cosmétique en France (ventilation du marché, panier moyen et canaux de vente) | UNEC (Union Nationale des Entreprises de Coiffure) - Baromètre annuel et observatoire de la profession (fréquentation hommes/femmes, évolution du panier moyen et typologie des salons) | Xerfi - Études de marché sectorielles relatives aux mutations de la coiffure, des instituts de beauté et au développement de la médi-esthétique.

Actualité de septembre 2026.

Septembre 2026 20–23
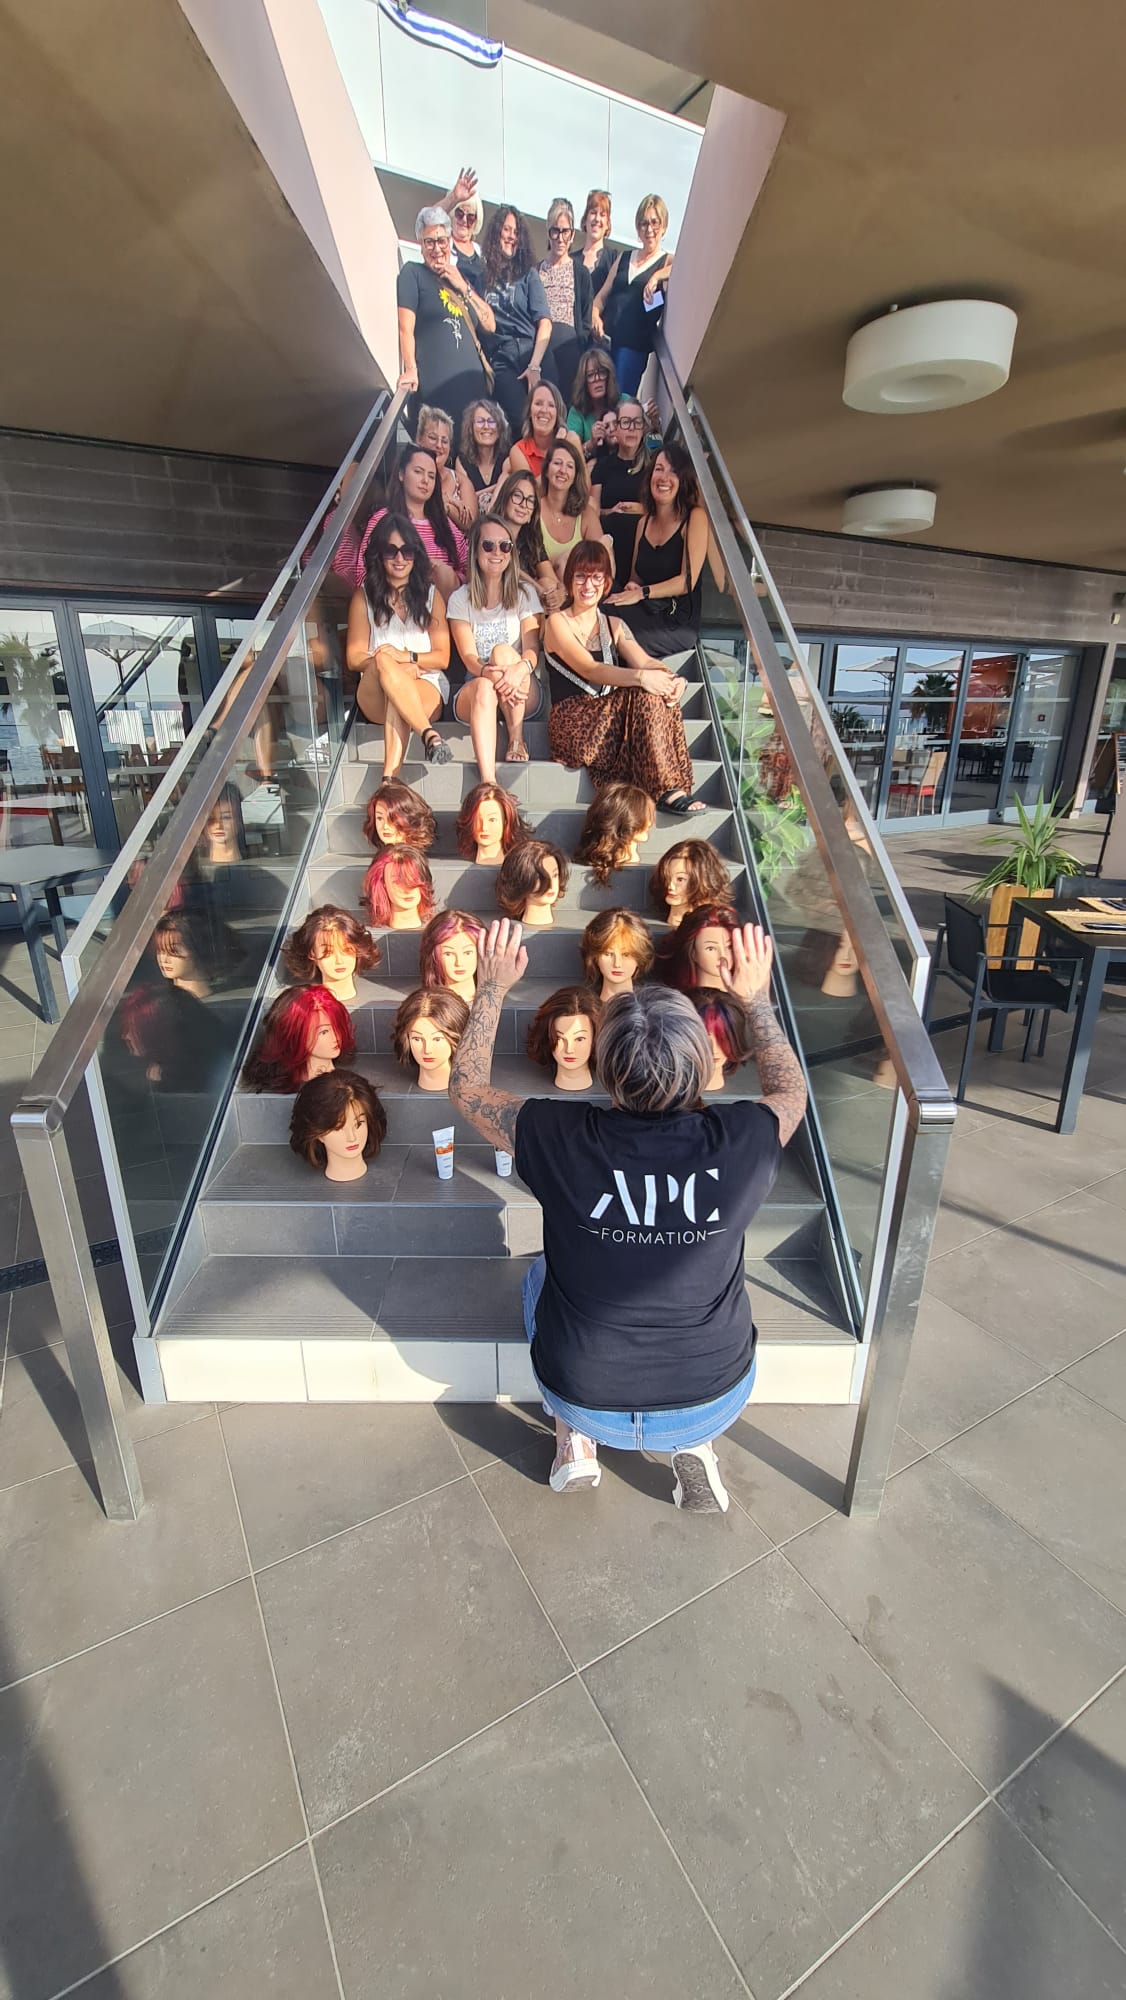
Masterclass Corse Cut & Color avec APC Formation

Masterclass Corse – Cut & Color

Entre expertise et évasion ! Pendant quatre jours, en immersion avec leur équipe, nos sociétaires ont perfectionné leurs techniques de coupe et de couleur avec APC Formation, tout en profitant d'un cadre exceptionnel et de moments privilégiés entre professionnels. Une belle expérience placée sous le signe de l'apprentissage, du partage et de la convivialité.
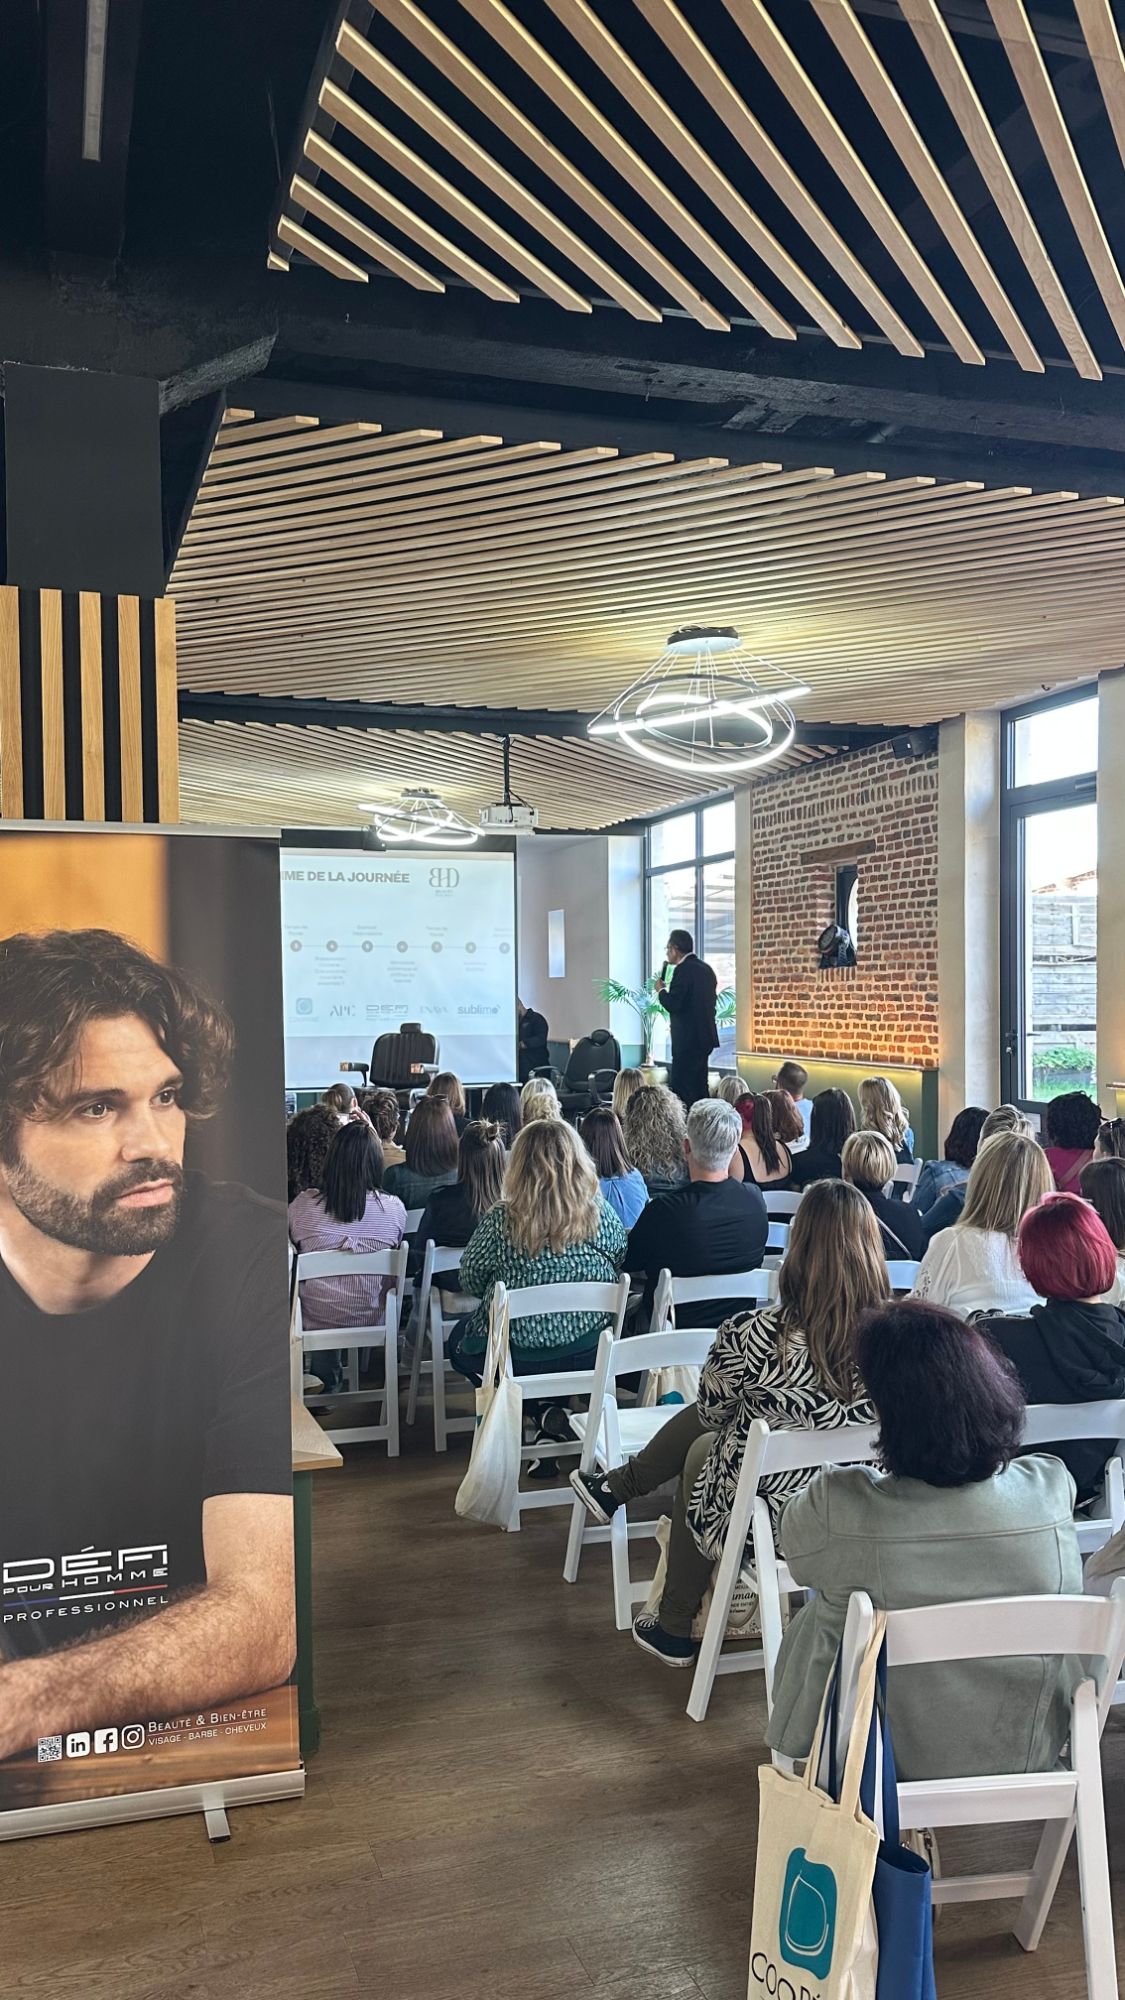
Septembre 2026 21

Beauty Hair Days au Domaine de Foreste à Saint-Quentin (Aisne)

Beauty Hair Days à Saint-Quentin dans l'Aisne

Coopéré a réuni près de 100 coiffeurs pour une journée riche en inspiration et en échanges !

Au Domaine de Foreste dans l'Aisne, les sociétaires ont pu échanger sur les enjeux actuels et à venir de leur métier, découvrir les workshows Sublimo et Défi pour Homme, échanger autour des tendances et partager leur expérience dans un cadre privilégié. Une journée dédiée au chef d'entreprise et à ses équipes, pensée pour apprendre, s'inspirer, fédérer et faire grandir son activité.