Les chiffres clés du marché vu par Coopéré.
Analyse de l'activité d'octobre 2026.
Source des données : PanelVision pour la coiffure et IA professionnelle pour la veille sur la consommation et les comportements sociologiques.
Une remontada impressionnante !!
Décryptage : les mouvements sociaux d'octobre ont impacté l'activité des salons, tandis que les coûts pèsent toujours lourdement. Mais la « remontada » des trois derniers jours du mois a été impressionnante.
Le mois d'octobre a été chaotique et la flambée habituelle des débuts de mois n'a pas été aussi franche qu'à l'habitude. Les mouvements sociaux et le contexte d'une campagne électorale où s'affrontent trois visions très différentes qui divisent le pays augmentent les motifs de tension sur la consommation.
Résultat : la fréquentation a été en recul, l'arbitrage n'est même plus de mise, la consommation est pour certains différée. La baisse du pouvoir d'achat se fait sentir directement dans les demandes d'encaissement différées au mois suivant, dans toutes les activités : y compris le médical, le paramédical ou le bien-être.
Dans ce contexte pour le moins chaotique, les chiffres d'affaires de notre Panel du marché, à périmètre égal, résistent bien :
+2,2 %
Activité générale
L'activité générale s'explique par une hausse du ticket moyen (+3,9 %) malgré une fréquentation en baisse (-1,6 %). Comme le mois dernier, la revente enregistre une hausse de +6,7 % : une offre bien faite, avec la caution professionnelle, trouve facilement son public — l'arbitrage va dans le bon sens.
La suite de cette analyse est réservée aux sociétaires Coopéré.
Se connecter pour lire la suiteLes salons mixtes
+3,8 % CA
Encore une fois, ce sont les salons mixtes qui réalisent les meilleurs résultats : +0,2 % en fréquentation, +3,6 % sur le ticket moyen et +8,1 % sur la revente, véritable moteur de la progression du chiffre d'affaires (+3,8 %).
Les salons à tendance femme
-7,9 % CA
Les salons à tendance femme seulement accusent un net repli (-7,9 % de CA), principalement entraîné par une forte baisse de la fréquentation (-8,1 %). La hausse du ticket moyen (+3,9 %) ne suffit pas à compenser ; la revente résiste mieux (-4 %), ce qui peut expliquer la hausse du ticket moyen.
Les salons hommes
-17,2 % CA
Les salons hommes connaissent une forte baisse de fréquentation (-21,3 %), que le ticket moyen amortit partiellement (CA à -17,2 %). La baisse de la revente (-9,4 %), plus faible, découle surtout de cette baisse de fréquentation.
Ces résultats sont observés à périmètre constant pour les panélistes. Observés à la personne active, ils sont plus faibles : -0,5 % pour le CA, -4,2 % pour la fréquentation et +3,9 % pour la revente (le ticket moyen, lui, reste le même).
La conséquence est la même qu'en septembre : il a fallu un peu plus de personnes actives pour obtenir une progression en CA, sans parvenir à trouver une fréquentation suffisante. On retiendra donc que l'activité d'octobre confirme la tendance constatée en septembre, à savoir l'impact des charges en tout genre sur la rentabilité, malgré un chiffre d'affaires qui tient bon.
Conséquences directes : les trésoreries se fragilisent. Les salons disposent toutefois de leviers de diversification — notamment la revente de produits et le développement de nouveaux services — qui leur permettent de mieux absorber ces contraintes.
Le salon de coiffure, bien plus qu'un lieu.
On notera que ces axes de résilience sont plus faciles à mettre en œuvre pour un salon que pour un autoentrepreneur. C'est la raison pour laquelle les salons semblent en capacité de mieux résister que les autoentrepreneurs.
Il est difficile d'apprécier l'activité de coiffure entrepreneuriale en raison de sa versatilité : l'autoentrepreneur s'organise dans l'adaptation — celle de sa propre volonté de travail (pas de contrainte d'ouverture ni de planning) et celle de l'univers du client qui reçoit à son domicile. De ce fait, face au marché et à ses demandes, il est plus passif dans son positionnement (réponse à une demande avec praticité) que ne peut l'être le salon qui, lui, accueille et suggère au sein de sa zone de chalandise.
Pourquoi le salon conserve des atouts que la prestation à domicile ne peut offrir ?
Le distinguo entre les deux activités devient de plus en plus net : 21 000 autoentrepreneurs, issus le plus souvent du salariat, se sont lancés depuis quelques années. Mais on ne peut pas parler de concurrence : il s'agit de deux métiers bien différents. Le salon représente un lieu d'accueil et de dépaysement propice au décrochage, et non un « point de service » à domicile ou un espace minimaliste.
Compte tenu de l'importance du phénomène, les salons doivent revenir aux basiques et s'appuyer sur ce distinguo. Une cliente suivra la salariée installée à son compte si la prestation du salon ne propose pas mieux ; si le salon propose mieux, elle lui restera fidèle, parce qu'elle n'aura pas la même expérience client. On y trouve du conseil, du temps, du choix avec un véritable espace revente, des services nécessitant du matériel et de l'infrastructure (head-spa, bac massant, table de massage, onglerie…) ou encore des services nouveaux.
Si le salon connaît de réelles difficultés avec la problématique du recrutement, les indicateurs montrent clairement qu'il est en capacité de répondre aux attentes d'une clientèle qui arbitre selon des critères de qualité, de plaisir, de bien-être et de quête de sens. Le marché actuel est clairement constitué et mature : il se confirme dans sa solidité, avec toutefois des exigences de plus en plus fortes d'authenticité et de qualité.
Que faire ?
Primo : faire en sorte que l'offre soit bien portée sur les éléments différenciants et attractifs :
- services à forte professionnalité et à fort intérêt ;
- choix de positionnements qui font sens (naturalité, éco-raisonné, exclusivité professionnelle, français, etc.).
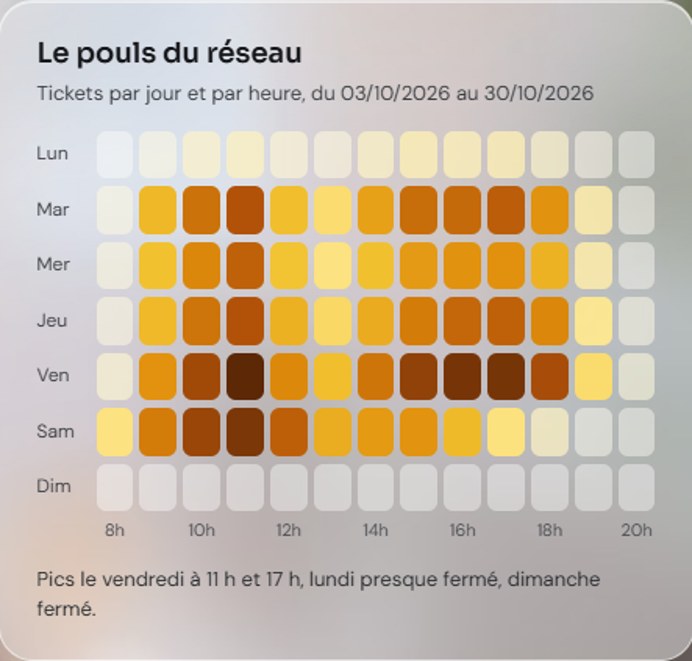
Deuxio : adapter les horaires aux moments d'activité les plus forts pour avoir la disponibilité maximale quand la demande est forte, et réduire la planification en période creuse. Pour cela, analysez bien vos périodes de fréquentation et vérifiez la cohérence avec vos horaires d'ouverture. Souvenez-vous que les débuts et les fins de mois sont plus soutenus.
À titre d'information, voici l'analyse PanelVisionConnect par jour et par heure de l'activité du réseau pour octobre : plus c'est foncé, plus l'activité est soutenue.
Tertio : s'imposer dans son expertise avec du conseil plutôt que de la revente passive. Aux yeux du client, la valeur ajoutée du professionnel est dans l'écoute et le conseil. Proposer des routines est bien plus pro et crédible que proposer un simple produit, car la routine a une dimension de personnalisation. Pour cela, maîtrisez vos produits et surtout faites parler vos clients pour être pertinent : plus un client parle, plus votre conseil sera facile.
Pour mieux comprendre.
L'analyse actualisée intègre les données de référence et les dernières publications sectorielles (notamment les rapports de l'INSEE, de la FEBEA, de l'Observatoire Fiducial et les tendances prospectives de marché).
- Persistance de l'arbitrage budgétaire et de la quête de sens : les derniers rapports conjoncturels confirment un consommateur français toujours sous tension budgétaire, oscillant entre prudence et recherche de transparence absolue. Près de 75 % des consommateurs se montrent sceptiques face aux grands discours écologiques des marques, plébiscitant les certifications vérifiables et rigoureuses autant que la traçabilité.
- Le retour à l'humain et à l'authenticité : face à l'omniprésence des contenus générés par IA et à la standardisation visuelle, une tendance forte émerge — le besoin de revenir à l'artisanat, au savoir-faire tangible et à l'authenticité incarnée par les professionnels et les créateurs locaux. La proximité, le connu et reconnu, l'authentique rassurent.
- La « Skinification » et l'intégration de la santé : la frontière entre soin et santé s'efface. La peau et les cheveux sont analysés comme de véritables biomarqueurs du bien-être global.
- L'ère de la tech et de l'IA préventive : les diagnostics cutanés assistés par intelligence artificielle se généralisent en parapharmacie et en institut, représentant un marché mondial en forte expansion, tandis que les routines s'inspirent durablement des innovations de la K-Beauty (actifs biotechnologiques, peptides, exosomes et cosmétiques hybrides ciblés).
- Démographie et tension de la coiffure : le secteur poursuit sa « déstructuration » avec environ 111 200 établissements actifs, dont une part importante de structures indépendantes ou sans salarié. Le salon cède le pas aux coiffeurs seuls ou sans salon, souvent moins-disants en termes de valorisation du parcours client.
- La difficulté à recruter et à conserver le personnel pèse fortement sur le constat précédent.
- Indicateurs financiers des salons : la structure type d'un salon met en lumière le poids majeur des charges de personnel (entre 43 % et 57 % selon la taille et l'exploitation).
- Le salon, vers de nouvelles expertises : pour dépasser la stagnation du marché de la coupe classique et de la technique, les coiffeurs font évoluer leur métier. Plus de 85 % intègrent ou envisagent des prestations de barbier, des massages crâniens de type Head Spa, des soins spécifiques, le développement de la naturalité ou encore de routines de soins bien plus valorisantes que la simple vente d'un produit. Cette évolution traduit une volonté de renforcer leur expertise, de professionnaliser leurs pratiques et de proposer une réponse plus précise aux attentes de leur clientèle.
Sources : PANEL VISION CONNECT de COOPÉRÉ - octobre 2026 | INSEE - enquêtes de conjoncture (moral et confiance des ménages), données démographiques et répertoire SIRENE | FEBEA (Fédération des Entreprises de la Beauté) - rapports d'activité annuels et études d'impact économique de la filière cosmétique (en lien avec des cabinets de référence comme Astérès) | Fiducial - Observatoire Fiducial de la Coiffure (données financières consolidées, ventilation des charges, panier moyen et fréquentation des salons) | OPCO EP / Xerfi Specific - rapports de branche sur l'évolution des métiers de la coiffure et de l'esthétique | Cabinets d'études et tendances sectorielles (Mintel / Premium Beauty News / ADA) - analyses prospectives sur le marché de la beauté, la clean beauty, l'intégration de la tech et les attentes comportementales des consommateurs.